Всё для быстрого старта в email-маркетинге: блочный редактор, 200 шаблонов, ИИ-помощник. 1500 писем бесплатно.
Разборы
23.10.2026
Как деревенский паб принёс Heineken Гран-при «Каннских львов»
При оплате картой на сайте, переводом или через СБП покупателю нужно выдать фискальный чек — это требование законодательства. Вместо бумажного документа можно отправить его электронный аналог на телефон или на почту; особенно это актуально в сфере интернет-торговли.
Однако письмо с электронным чеком — это не обычный маркетинговый email; здесь всё сложнее и с точки зрения содержания, и с точки зрения используемых инструментов. В статье расскажу, чем электронный чек отличается от бумажного, кто обязан его выдавать и как отправлять чеки на электронную почту и по SMS.
Кассовый чек — это первичный учётный документ, который формируется в момент расчёта между продавцом и покупателем и подтверждает факт оплаты. По закону не имеет значения, напечатан он на бумаге или сформирован в электронном виде. Оба варианта обладают одинаковой юридической силой и должны содержать одинаковую информацию.
К числу обязательных реквизитов чека относятся:
В стандартном бумажном чеке контактные данные покупателя не указывают. Такой документ можно передать конкретному покупателю лично. Маркетплейсы могут прикреплять такие чеки с возможностью печати в личном кабинете.
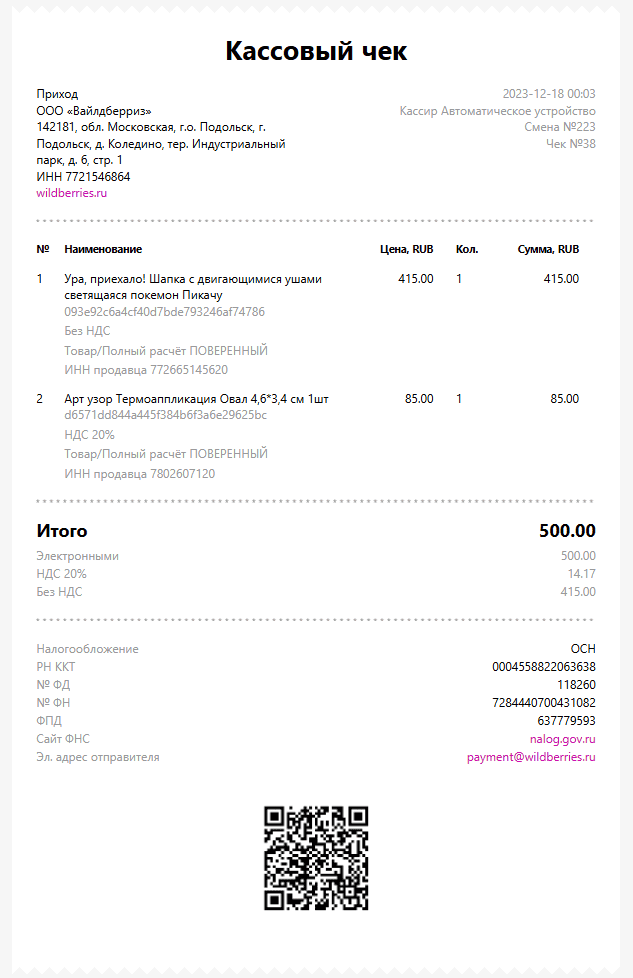
Для чеков, связанных с расчётами через интернет, добавляют дополнительные реквизиты. Это признак интернет-продажи: такие чеки должны содержать точный адрес страницы или сайта, где прошёл расчёт и контакт покупателя (номер телефона или email), на который направляют документ.
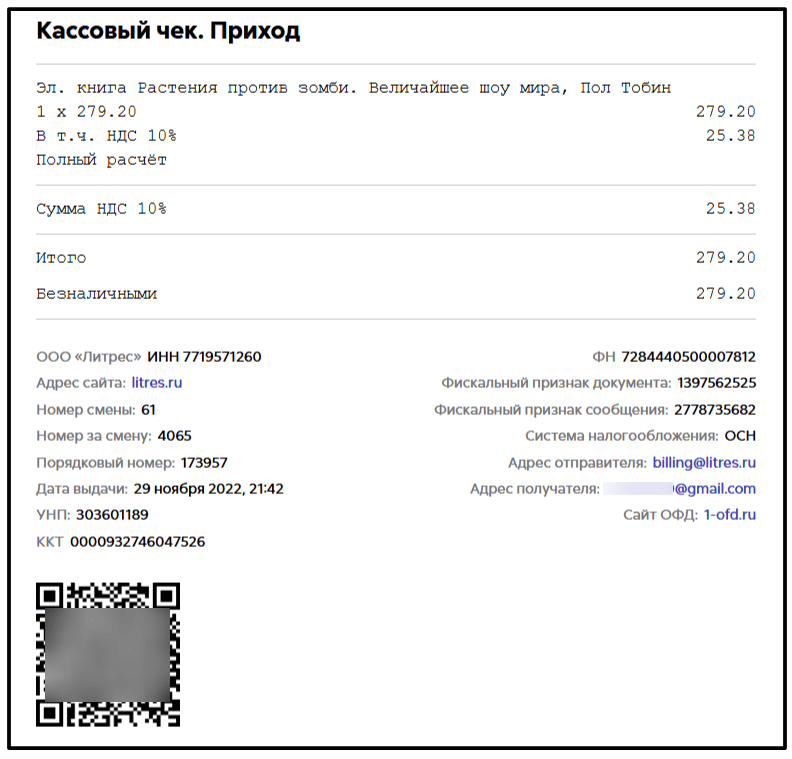
Если необходимые по закону данные заполнены некорректно, чек считается оформленным с нарушением. Это может обернуться претензиями со стороны налоговой при проверке.
Главными отличиями электронного чека от бумажного выступают момент и способ передачи. Бумажный документ печатают и передают в руки сразу при расчёте. Электронный — направляют на телефон или почту, которые указал покупатель.
Порядок отправки, сроки и формат чека прописаны в 54-ФЗ «О применении контрольно-кассовой техники при осуществлении расчетов в Российской Федерации», а нарушение этих правил приводит к штрафам.
Обязанность применять контрольно-кассовую технику и выдавать чек распространяется на организации и индивидуальных предпринимателей, которые принимают оплату от физических лиц — наличными, картой, переводом или через быстрые платежи.
Электронный чек направляют покупателю в двух случаях:
Сроки передачи чека зависят от способа расчёта:
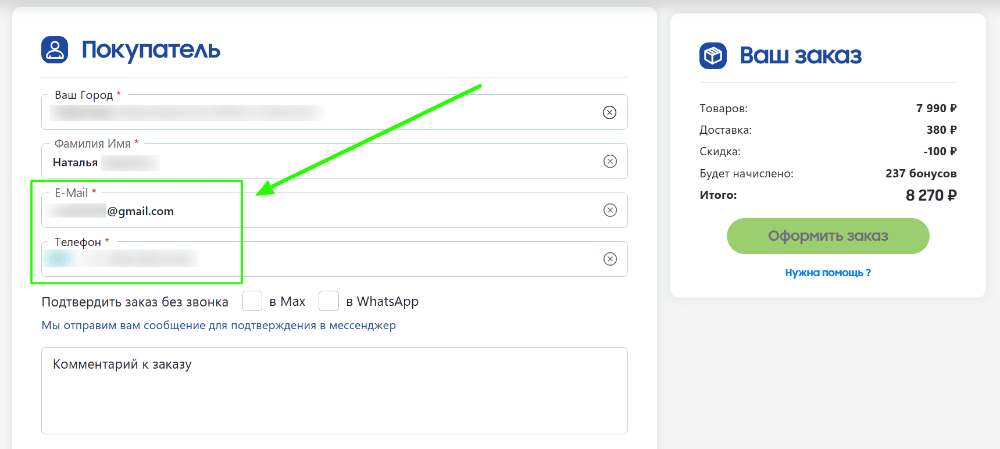
В форме заказа при онлайн-покупках поля «Email» и/или «Телефон» являются обязательными именно для возможности отправки электронного подтверждения оплаты.
Для самозанятых действует отдельное регулирование — 422-ФЗ «О налоге на профессиональный доход». Самозанятому онлайн-касса не требуется, но выдавать фискальные документы он обязан и физическим, и юридическим лицам в момент получения оплаты. Чеки формируются через приложение «Мой налог». При этом для самозанятых при безналичном переводе на расчётный счёт действует отдельное правило, согласно которому чек можно сформировать не позднее 9-го числа месяца, следующего за месяцем получения оплаты.
Перед настройкой отправки электронных чеков важно разобраться, как технически устроена система. Тогда будет проще понять инструкцию по любому конкретному сервису.
Сами отправят данные в налоговую: 10 лучших онлайн-касс для бизнеса
Расчёт проходит через три звена, и порядок всегда один и тот же:
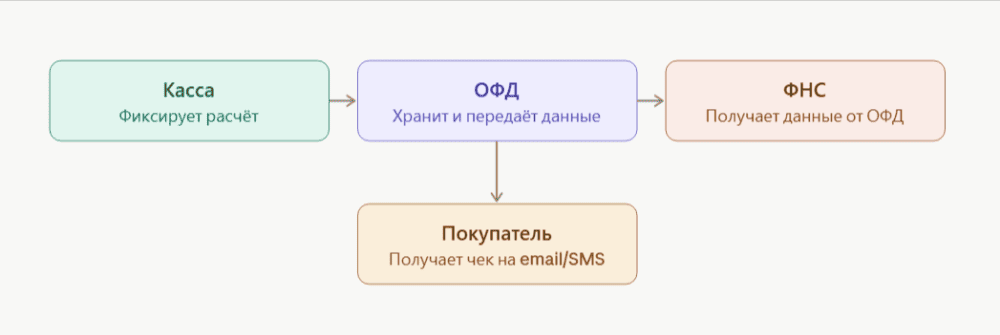
То есть отправкой чека покупателю занимается именно ОФД. Касса выступает только способом фиксации расчёта, у неё нет функции рассылки писем или SMS. Как только данные о платежах переданы оператору, дальнейшая отправка документов на email или телефон покупателя настраивается в личном кабинете ОФД. Здесь бывают два варианта организации кабинета.
Если касса и ОФД куплены отдельно друг от друга. В этом случае есть отдельный договор с производителем / поставщиком кассы (обслуживание устройства) и отдельный договор с ОФД с собственным личным кабинетом. Настройку отправки делают именно в кабинете оператора.
Если касса и ОФД приобретены как единый пакет. Этим способом обычно устроены облачные кассы и решения для интернет-магазинов. То есть один личный кабинет и одна подписка. Настройка рассылки находится внутри общего интерфейса сервиса, а не в отдельном кабинете.
Соответственно, тип кассы — физическая или онлайн — для отправки чека значения не имеет. Разница только в том, сколько у продавца личных кабинетов и в каком из них искать нужную настройку.
Отправка электронного чека на почту наиболее удобна, поскольку письмо не ограничено по объёму. То есть документ можно приложить полностью. Покупателю проще сохранить подтверждение оплаты для себя, бухгалтерии или отчётности.
Автоматическую отправку чека на почту настраивают в личном кабинете ОФД (или в общем кабинете сервиса). Она состоит из двух частей — базовой настройки самой рассылки и указания контакта покупателя на каждой конкретной продаже.
Базовая настройка:
Интеграцию личного кабинета ОФД с сайтом делают либо через готовый плагин кассы для CMS сайта, либо через API, если магазин на собственной разработке.
При каждой продаже:
При любом варианте отправки фискальный документ уходит на почту либо файлом (PDF), либо ссылкой на просмотр документа в браузере. Точный способ зависит от конкретного ОФД: обычно его настраивают в том же разделе рассылки.
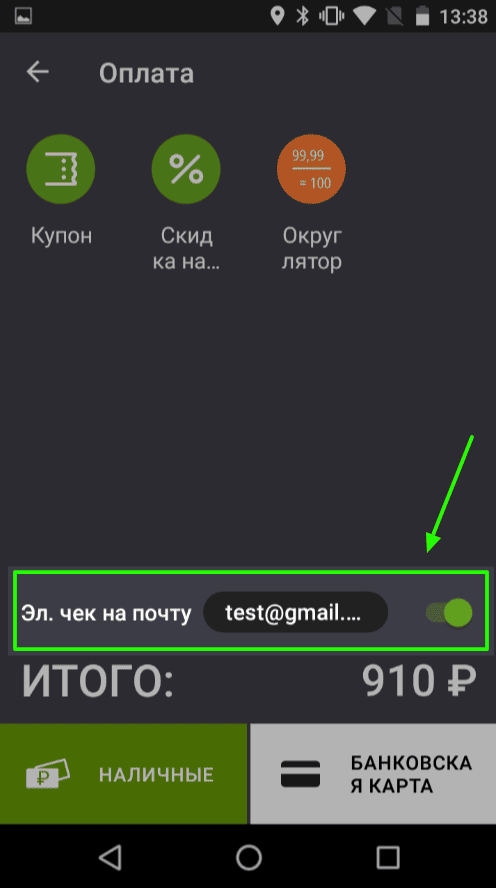
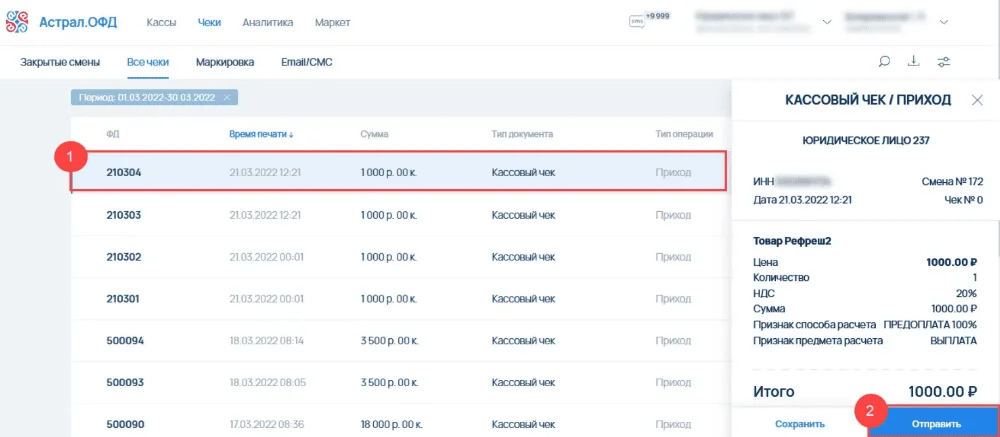
Важно! Если покупатель сообщает контакт — телефон или email — до момента расчёта, обязанность направить электронный чек возникает автоматически, согласно п.2 ст.1.2 54-ФЗ: документ уходит сразу при закрытии, без отдельного запроса. Но у покупателя есть право попросить электронную копию уже после покупки, даже если контакт заранее указан не был. Отказ выполнить такую просьбу — отдельное нарушение по ч.6 ст.14.5 КоАП. Именно для этого случая у большинства ОФД в личном кабинете есть возможность найти нужный чек в истории операций и отправить его вручную на указанный адрес или номер по запросу покупателя.
У самозанятых схема короче и не требует отдельной настройки кабинета. Фискальный чек формируется в приложении «Мой налог» или личном кабинете НПД сразу после указания дохода. Там же есть кнопка отправки на email. Адрес нужно ввести непосредственно перед отправкой. Сервис отправляет письмо со ссылкой на документ либо сам файл. Также можно скопировать ссылку из личного кабинета вручную и переслать её любым удобным способом.
Отправлять в SMS полный чек нецелесообразно, поскольку потребуется разбивка на несколько сообщений, каждое из которых стоит денег. Поэтому покупателю приходит короткая версия: сумма покупки, иногда название магазина, и ссылка на полный документ.
Просто указать номер телефона недостаточно для отправки. За каждое сообщение ОФД платит мобильному оператору или SMS-агрегатору. Эти расходы возмещает продавец. Для этого не нужно заключать отдельный договор с телеком-оператором. Продавцу нужно лишь купить в личном кабинете ОФД пакет SMS. Кабинет списывает сообщения автоматически по мере отправки, а при исчерпании пакета нужно его продлить и докупить сообщения.
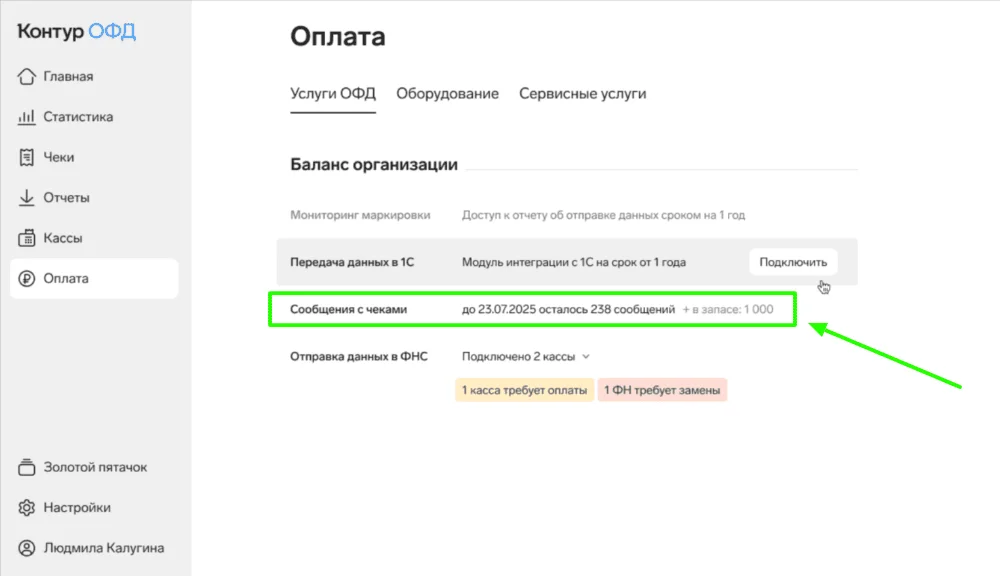
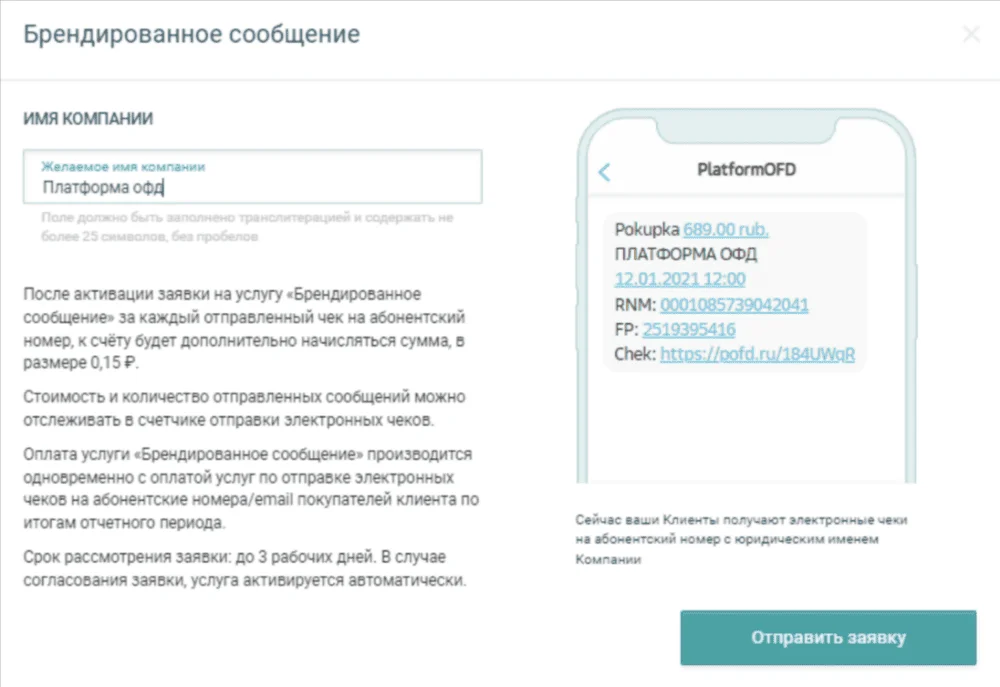
Отдельно стоит сказать про имя отправителя. В SMS покупателю чек обычно приходит от имени самого ОФД, а не от имени магазина, в котором была совершена покупка. Но у некоторых операторов есть платная опция «брендирования». Это замена имени отправителя на название компании. Отдельной регистрации имени продавцу проходить не нужно. Вся идентификация происходит на уровне договора с ОФД.
Для самозанятых функция прямой отправки чеков по SMS не предусмотрена. В приложении «Мой налог» или личном кабинете НПД можно скопировать ссылку на документ и отправить её обычным SMS.
Если при отправке произошёл технический сбой — на стороне кассы, ОФД или оператора связи, — чек всё равно нужно выдать покупателю. В этой ситуации кассир просто распечатывает бумажный документ без предварительно указанного контакта, как при обычном очном расчёте. Данные платежа при этом сохраняются в фискальном накопителе. Касса может работать автономно, без передачи данных в ОФД, до 30 календарных дней. При восстановлении связи все накопленные сведения уйдут в ОФД и налоговую автоматически.
Если покупателю срочно нужен электронный вариант, а связи ещё нет, можно вручную переслать фотографию бумажного чека. Конечно, такой документ не имеет юридической силы, но на фото видны все параметры расчёта. По ним покупатель может самостоятельно проверить чек в приложении «Проверка чека», как только данные дойдут до ФНС, и подтвердить его подлинность.
Если же фискальный документ был отправлен через email или SMS, но не дошёл до покупателя, есть два варианта. Продавец может найти операцию в истории личного кабинета ОФД и отправить чек повторно вручную. Кроме того, покупатель может сам найти свой чек в сервисе «Мои чеки онлайн» по своему номеру телефона без обращения к продавцу. В случае, когда покупатель неверно указал контактные данные, продавец ответственности не несёт.
Ответственность за неотправку электронного чека установлена ч.6 ст.14.5 КоАП РФ. Эта норма отдельно выделяет именно ситуацию, когда касса применена и расчёт зафиксирован, но покупателю не направлен электронный документ (или не передан бумажный по его требованию) — то есть кассовый аппарат при этом работает исправно, нарушение именно в отсутствии отправки.
Санкции здесь фиксированные, а не привязаны к сумме расчёта:
Формально закон не даёт продавцу права отказаться от отправки электронного чека, если покупатель предоставил контакт до расчёта. Эта обязанность возникает автоматически, независимо от того, напоминает клиент об этом или нет.
Для самозанятых последствия иные. Поскольку в системе НПД не применяется КоАП в части ККТ, отсутствие чека приводит к тому, что доход не зафиксирован официально. Налоговая может доначислить налог и пени за просрочку, а для заказчика — юрлица или ИП — отсутствие чека от самозанятого означает риск того, что выплату переквалифицируют как трудовые отношения со всеми вытекающими доначислениями страховых взносов.
Кроме прямых санкций, непереданный чек создаёт практические проблемы. В частности, покупателю сложнее оформить возврат или гарантийное обслуживание без подтверждения оплаты, а для бизнеса это лишние обращения в поддержку и репутационные издержки.
Всё для быстрого старта в email-маркетинге: блочный редактор, 200 шаблонов, ИИ-помощник. 1500 писем бесплатно.
Искренние письма о работе и жизни, эксклюзивные кейсы и интервью с экспертами диджитала.